 4 hours ago
1
Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
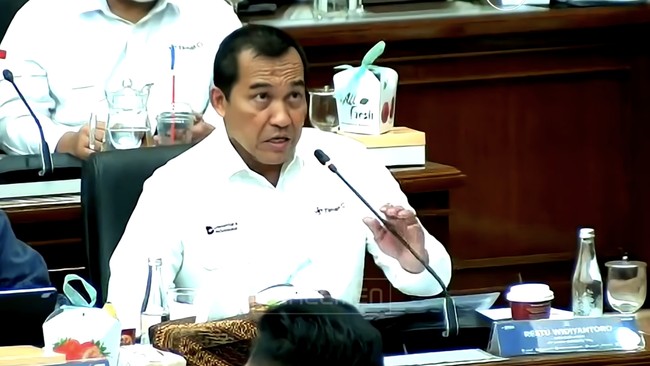
Kursi Bendahara Negara kini resmi berpindah tangan ke Suahasil Nazara. Namun, mantan Wakil Menteri Keuangan ini tidak punya waktu untuk berbulan madu. Ia langsung dihadapkan pada berbagai pekerjaan rumah, mulai dari dalam negeri berupa dilema membangun kredibilitas fiskal versus memacu pertumbuhan ekonomi hingga tekanan harga minyak dunia, depresiasi ekstrem yen dan potensi krisis utang pemerintah Amerika Serikat (AS).
Tidak banyak yang bisa dilakukan oleh Suahasil dalam jangka pendek menghadapi lemahnya kredibilitas fiskal dan ketidakpastian global. Namun quick win-nya ada satu, yaitu komunikasi kebijakan yang tidak konfrontatif, lebih teknokratis, transparan, terukur dan data-driven.
Hal ini tercermin pada pernyataan publik pertama Suahasil sesaat setelah pelantikannya sebagai menkeu yang baru pada Senin, 14 September 2026, yang menekankan pentingnya stabilitas ekonomi makro sebagai fondasi menuju pertumbuhan 6 persen-8 persen.
Dilema Menkeu Baru
Namun, memadukan antara stabilitas dengan pertumbuhan ekonomi dalam jangka pendek bukan hal mudah. Dilemanya, pemerintah sedang menghadapi angka defisit fiskal yang tinggi, yaitu sekitar 2,92 persen pada tahun 2025 dan diperkirakan mencapai 2,68 persen dari Gross Domestic Product (GDP) pada tahun 2026.
Positifnya, debt to GDP ratio (rasio utang terhadap GDP) masih jauh di bawah batas aman, sebesar 60 persen dari GDP, yaitu sekitar 40,46 persen. Tetapi lemahnya karena debt service ratio (DSR) relatif tinggi, sekitar 47,67 persen yang menunjukkan bahwa sekitar 47,67 persen pendapatan pemerintah habis digunakan untuk membayar utang pada tahun berjalan.
Selain itu, primary balance (keseimbangan primer) pemerintah Indonesia selalu negatif sejak tahun 2012. Hal ini menunjukkan bahwa total pendapatan negara lebih kecil daripada belanja negara di luar pembayaran bunga utang.
Sejak tahun 2012, pemerintah Indonesia, memasuki siklus gali lubang, tutup lubang, yaitu melakukan refinancing utang dengan menerbitkan Surat Berharga Negara (SBN) baru untuk membayar utang lama.
Dilemanya buat Suahasil adalah melebarnya defisit keseimbangan primer dari hanya -0,09 persen dari GDP tahun 2024 menjadi -0,8 persen dari GDP tahun 2025 dan berpotensi berlanjut pada tahun 2026 akibat rendahnya realisasi penerimaan negara dari pajak. Pada saat yang sama, refinancing utang berbiaya mahal dengan yield SBN yang terus meningkat.
Simalakama lain yang dihadapi oleh Suahasil adalah tingginya country risk premium (CRP) Indonesia yang mencapai sekitar 2,46 persen (New York University - NYU, 2026). CRP mencerminkan tambahan imbal hasil yang diminta oleh investor sebagai kompensasi atas peningkatan risiko ketika memegang surat utang pemerintah Indonesia.
Demikian juga dengan credit default swap (CDS) Indonesia yang lebih tinggi dibandingkan dengan Emerging Market Economies (EMEs) lainnya di ASEAN, yaitu sebesar 1,05 persen. CDS tinggi mencerminkan tingginya jaminan perlindungan terhadap investor atas risiko gagal bayar utang suatu negara.
Dilema Menkeu baru adalah menghentikan tren keluarnya asing dari SBN pada saat yang sama risiko memegang instrumen keuangan nasional tinggi, yaitu dari kepemilikan asing di SBN sekitar 41 persen tahun 2018, tertinggi sepanjang sejarah, menjadi hanya 13 persen pada Januari 2026.
Dilemanya semakin besar, karena lembaga pemeringkat global, seperti Moody's ratings memberikan rating (peringkat) Baa2 dan Fitch ratings BBB dengan outlook (prospek) negatif terhadap surat utang pemerintah Indonesia.
Tantangan Global
Tantangan Suahasil semakin berat karena pada saat yang sama terjadi ketidakpastian perekonomian global karena perang Iran melawan AS yang mendongkrak harga minyak dunia, yaitu menjadi 102,406 dollar AS per barel untuk jenis West Texas Intermediate (WTI) dan 106,047 dollar AS per barel untuk jenis brent.
Harga minyak dunia untuk jenis WTI sudah mengalami kenaikan sekitar 0,95 persen dan jenis minyak brent naik 0,36 persen pada Selasa, 15 September 2026 dibandingkan sehari sebelumnya. Atau, naik sekitar 55,71 persen untuk jenis WTI dan 54,14 persen untuk jenis brent pada Selasa, 15 September 2026 secara tahunan (year-on-year).
Hal ini membuat rata-rata harga minyak mentah Indonesia, yaitu Indonesian Crude Price (ICP) hingga September 2026 mencapai 90 dollar AS per barel (Kementerian ESDM, 2026). Jauh lebih tinggi dibandingkan asumsi ICP dalam Anggaran Pendapatan dan Belanja Negara (APBN) tahun 2026, yaitu hanya sekitar 70 dollar AS per barel.
Kenaikan harga minyak dunia berdampak langsung terhadap meningkatnya beban alokasi subsidi dalam APBN, yaitu subsidi Bahan Bakar Minyak (BBM), gas, angkutan, dan listrik. Hal ini terkait dengan keberadaan pembangkit listrik yang masih menggunakan BBM, khususnya solar.
Suahasil masih menghadapi potensi krisis nilai tukar dari perekonomian terbesar kelima dunia berdasarkan GDP riil, yaitu Jepang. Kurs yen per dollar AS melemah sangat ekstrem hingga sekitar 163 yen per dollar AS, yaitu posisi yen terendah terhadap dollar AS dalam lebih dari empat dekade terakhir.
Depresiasi ekstrem yen per dollar AS mendorong Bank of Japan (BoJ) menaikkan suku bunga acuan dan mengintervensi pasar valas hingga mencapai 58 miliar dollar AS. Kenaikan suku bunga acuan Jepang yang mengakhiri fenomena yen carry trade, yaitu meminjam dalam yen Jepang berbunga murah lalu diinvestasikan di instrumen keuangan negara lain, termasuk EMEs, khususnya Indonesia.
Potensi reversal modal asing dari Indonesia ke Jepang sangat besar. Hal ini akan menekan harga SBN, menaikkan yield SBN, menekan Indeks Harga Saham Gabungan (IHSG), dan menurunkan tabungan valuta asing di bank-bank nasional.
Tantangan terberat Suahasil secara global justru bersumber dari potensi krisis surat utang negara perekonomian terbesar dunia, yaitu AS. Utang pemerintah AS telah mencapai rekor tertinggi, sebesar 40,07 triliun dollar AS hingga September 2026 dan jatuh tempo utang sekitar 9,6 triliun dollar AS sepanjang tahun 2026.
Selama ini, pemerintah AS melakukan refinancing utang dengan menerbitkan surat utang baru untuk membayar utang lama, yaitu gali lubang, tutup lubang. Masalahnya, harga surat utang pemerintah AS, US treasury (UST) turun dengan yield (bunga) naik. Hal ini berdampak pada kenaikan yield dan penurunan harga SBN.
Hal ini ditambah dengan rendahnya minat investor membeli UST, yaitu tidak seimbang dengan besarnya penawaran UST ke pasar. Hal ini dipicu oleh meningkatnya CDS surat utang negara AS yang mencerminkan tingginya potensi gagal bayar utang.
Hal ini memaksa pemerintah AS melakukan segala cara untuk menghindari gagal bayar utang, termasuk menaikkan suku bunga The Federal Reserve (The Fed) dalam hal ini Federal Funds Rate (FFR), dan menaikkan yield UST sehingga menarik minat investor global memegang UST.
Langkah ini akan berdampak langsung ke Indonesia berupa reversal modal asing dari instrumen keuangan dalam negeri. Menekan IHSG dan nilai tukar rupiah per dollar AS. Fenomena ini memaksa Bank Indonesia (BI) menaikkan BI rate untuk membendung arus modal keluar. Akibatnya, yield SBN naik yang menaikkan biaya utang pemerintah.
Langkah Menkeu Baru
Lalu, apa yang dapat dilakukan oleh Suahasil untuk meningkatkan kredibilitas fiskal pada saat yang sama memacu pertumbuhan ekonomi nasional dan mengembalikan kepercayaan internasional terhadap Indonesia?
Langkah pertama, melakukan refocusing anggaran, tidak sekedar melanjutkan kebijakan Menkeu lama, dengan mengutamakan alokasi anggaran yang memiliki daya ungkit terhadap pertumbuhan ekonomi paling besar, seperti pembangunan infrastruktur, konektivitas antardaerah, ketahanan pangan, energi dan cash transfer ke rumah tangga miskin.
Refocusing program Makan Bergizi Gratis (MBG) yang akan berjalan sehingga memprioritaskan daerah-daerah dengan angka stunting tinggi, seperti Nusa Tenggara Timur (NTT), Sulawesi Barat (Sulbar) dan daerah-daerah di Papua. MBG diberikan hanya kepada penduduk lanjut usia, ibu hamil, balita dan anak-anak sekolah yang berasal dari keluarga miskin.
Langkah kedua, untuk menurunkan risiko fiskal, Suahasil dapat melakukan langkah-langkah penyesuaian anggaran pemerintah pusat dan daerah sehingga tercapai angka defisit fiskal sekitar 2,40 persen - 2,50 persen dalam APBN 2026 dan 2027.
Langkah ketiga, menurunkan debt to GDP ratio menjadi lebih kecil 40 persen GDP dan membuat keseimbangan primer menjadi positif untuk menurunkan beban refinancing utang lama dengan utang baru.
Langkah keempat, menghilangkan persepsi adanya fiscal dominance, yaitu dominasi kebijakan fiskal atas moneter. Menghindari kesan bahwa otoritas fiskal, dalam hal ini menkeu dapat mendikte otoritas moneter dalam hal menetapkan kebijakan moneter menaikkan atau menurunkan suku bunga kebijakan (policy rate), dalam hal ini BI rate.
Langkah kelima, memulihkan kembali dana transfer ke daerah (TKD) sehingga pemerintah daerah kabupaten/kota dan propinsi memiliki keleluasaan memberikan stimulus perekonomian di daerah. Sekaligus menyebar sumber pertumbuhan ekonomi ke seluruh daerah di Indonesia, khususnya Kawasan Timur Indonesia (KTI).
Langkah keenam, mengaktifkan forum Komite Stabilisasi Sistem Keuangan (KSSK) untuk merumuskan langkah mitigasi potensi risiko krisis nilai tukar yen Jepang dan gagal bayar surat utang pemerintah AS.
Langkah ketujuh, menghindari pernyataan-pernyataan publik yang memberi kesan bahwa otoritas fiskal mendikte otoritas moneter, dalam hal ini BI. Langkah kedelapan, hal paling penting dalam jangka pendek adalah menghilangkan model komunikasi kebijakan retoris dengan mengutamakan komunikasi kebijakan teknokratis dan data-driven yang menenangkan badai di pasar.
Akhirnya, kita semua perlu mengingat kata-kata fisikawan, Albert Einstein bahwa "insanity is doing the same thing over and over again and expecting the different result". Kegilaan adalah melakukan hal yang sama secara berulang-ulang dan mengharapkan hasil yang berbeda.
(miq/miq)